※本記事には広告・プロモーションを含む場合があります。
掲載している保険料・補償内容は、私自身の保険証券および各社公式サイトの公開情報をもとにしています(2026年9月時点)。
こんにちは、軽貨物ノートのケンです。
軽貨物で開業するとき、最初に悩みやすいのが「任意保険は本当に必要なのか」「相場はいくらなのか」という点です。
結論からお伝えすると、黒ナンバーで配送業をするなら任意保険は実質的に必須で、月額1〜1.5万円・年間15〜30万円前後を毎月の固定費として見込んでおく必要があります。
ただ、こういう「一般的な相場」を並べた記事はたくさんあります。
ですのでこの記事では、まず私が実際に払っている金額を保険証券ごと公開することから始めます。
現役で走っているドライバーが、どんな補償内容にいくら払っているのか。そこが一番知りたいところだと思うからです。
軽貨物の任意保険は、開業後に考えるものではなく、開業前の資金計画に組み込むものです。
私自身、軽貨物を始める人には「車両を買う前に保険の見積もりを取ってください」と伝えています。
なぜなら、保険料を見ずに開業すると思ったより手残りが少なくなり、焦って無理な稼働を増やしてしまうことがあるからです。
この記事でわかること
- ケンが損保ジャパンで実際に払っている保険料と補償内容(証券公開)
- 黒ナンバーの保険料相場と、月額ではなく年間総額で見る理由
- 黒ナンバーが高くなる構造的な理由と、削ってはいけない補償
- 任意保険が必要な理由と自賠責保険との違い
- 車両保険・貨物保険・特約の取捨選択
- フリーランス協会の賠償責任保険では配送中の事故が対象外になる話
- 営業用に対応した見積もり窓口3タイプの使い分け
- 等級引き継ぎ・必要書類・加入タイミング・経費処理
- Amazon Flex・PickGo・ハコベルの登録条件
この記事は、軽貨物ドライバー向けに保険選びの考え方を整理したもので、特定の保険商品を勧誘する目的ではありません。
保険料や加入条件は、保険会社、地域、等級、補償内容、契約時期によって変わります。
正確な情報は公式サイトをご確認ください。
※軽貨物業務委託の全体像をまだ把握していない方は、先に軽貨物の始め方完全ガイドをご覧ください。 軽貨物ノート運営者のケンです。 これから軽貨物ドライバーとして独立したいと考えている方の中には、何から手をつければいいのか分からず、最初の一歩で立ち止まってしまっている方も多いのではないでしょうか。 ... 続きを見る
参考軽貨物の始め方|月収30万円超を複数の収入源で実現する完全ガイド
私は年13〜14万円払っています|損保ジャパンの保険証券を公開

上の画像は、私が実際に加入している任意保険の証券です(個人情報は伏せています)。
スズキ・エブリイを営業用軽四輪貨物車として、使用目的「業務」で契約しています。
一般的な相場の話は次の章でまとめますが、その前に実際の金額と補償内容を先に出しておきます。
比較の物差しにしてください。
3年契約で総額416,971円|年ごとの保険料
私は損保ジャパンで3年契約を結んでいます。
年ごとの保険料は次のとおりです。
| 契約年度 | 保険料 |
|---|---|
| 1年度目 | 143,431円 |
| 2年度目 | 140,688円 |
| 3年度目 | 132,852円 |
| 3年間の合計 | 416,971円 |
1年あたりに換算すると、おおよそ13〜14万円台です。
一般的に言われる「年間15〜30万円前後」という相場の中では、比較的抑えられている方だと思います。
なぜ相場より抑えられているのか
抑えられている大きな理由は、私の等級が14等級(割引率52%)まで進んでいるからです。
また、2台で契約しているためノンフリート多数割引(3%)も効いています。
1台のみの契約なら、もう少し金額は変わってきます。
新規開業で6等級から始まる方は、同じ補償内容でもこれよりかなり高くなるという点は、必ず頭に入れておいてください。
「ケンは13万円台なのに、自分は20万円超と言われた」というのは、補償内容が悪いわけではなく、等級の差である可能性が高いです。
その金額で確保している補償内容
金額だけでなく、その金額でどんな補償を確保しているかもセットで見ないと、高い・安いの判断はできません。
私の契約内容は次のとおりです。
| 補償項目 | 私の設定 |
|---|---|
| 対人賠償 | 無制限 |
| 対物賠償 | 無制限(対物全損時修理差額費用特約あり) |
| 人身傷害 | 1名5,000万円(自動車・交通乗用具事故補償) |
| 無保険車傷害 | 無制限 |
| 車両保険 | 一般条件(協定価額 1年目50万→2年目40万→3年目30万、自己負担なし) |
| ロードアシスタンス | 1事故 限度額15万円 |
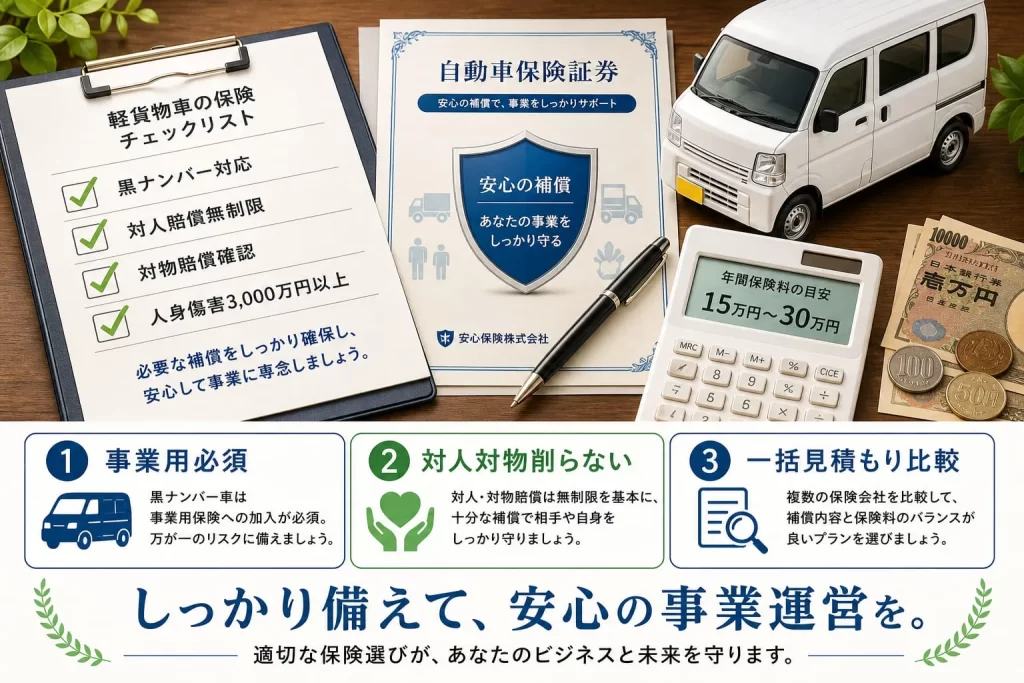
対人・対物はいずれも無制限にし、人身傷害は一般的な目安(3,000万円以上)より手厚い5,000万円にしています。
仕事で毎日走る以上、事故相手への賠償と自分のケガ・休業への備えは削りたくない、というのが私の判断です。
一方で、搭乗者傷害特約や人身傷害の入院諸費用特約などは付けていません。
人身傷害でカバーできる部分と重なると考え、優先度を下げました。
このあたりは「全部付ける」のではなく、重複を避けて必要なものに絞るという考え方です。
ケンの本音|この金額をどう捉えているか
正直、年間13〜14万円という保険料は、決して軽い負担ではありません。
それでも私がこの補償を維持しているのは、軽貨物は「車が止まれば売上も止まる」仕事だからです。
事故で相手に大きな賠償が発生したり、自分がケガで長期間動けなくなったりすれば、保険料を数万円節約した程度では到底埋められない損失になります。
保険料を抑えたい気持ちはよく分かります。
ただ、削るなら対人・対物のような「一度使うと生活が破綻しかねない補償」ではなく、車両保険の条件や免責金額、重複している特約から見直すのが順番だと考えています。
私の場合も、車が古くなるにつれて車両保険の協定価額が50万→40万→30万と下がっていくので、そのぶん保険料も年々少しずつ下がっています。
注意
※ここで公開した金額はあくまで私の契約の一例です。保険料は保険会社・等級・年齢・地域・車両・補償内容・契約時期によって大きく変わります。
同じ補償内容でも金額は人それぞれ異なるため、必ずご自身で見積もりを取って比較してください。営業用に対応した見積もり窓口は「黒ナンバー保険はどこで入れる?窓口3タイプの使い分け」でまとめています。
軽貨物の任意保険相場|月額・年額の目安と資金計画
軽貨物の任意保険料は、一般的に月額1万円から1.5万円前後、年間では15万円から30万円前後が一つの目安です。
ただし、これはあくまで目安です。
6等級スタート、車両保険なし、対人対物を手厚くする場合と、車両保険や特約を多く付ける場合では金額が変わります。
新規開業で6等級から始まる場合は高めになりやすく、等級が進んで事故歴が少ない人ほど下がりやすい傾向があります。
貨物保険は任意保険と別に考えることが多く、年間2.5万円から5万円前後、月額では2,000円から4,500円前後を目安に見るケースがあります。
ただし、補償限度額、免責金額、対象となる荷物、配送形態によって変動します。
相場の早見表
| 項目 | 目安 | 注意点 |
|---|---|---|
| 任意保険の月額 | 1万円〜1.5万円前後 | 等級、地域、補償内容で変動 |
| 任意保険の年額 | 15万円〜30万円前後 | 車両保険ありだと高くなりやすい |
| 貨物保険の年額 | 2.5万円〜5万円前後 | 荷物の種類と補償限度額を確認 |
| 貨物保険の月額 | 2,000円〜4,500円前後 | 単独契約か特約かで違う |
| (参考)ケンの実額 | 年13〜14万円台 | 14等級・2台契約・車両保険あり |
月額だけでなく年間総額で判断する
保険料の見積もりを見るときは、月額だけではなく年間総額で見ることが大切です。
月額1万円なら年間12万円、月額1.5万円なら年間18万円です。
車両保険や特約を付けると、年間20万円から30万円台に近づくこともあります。
軽貨物は売上からガソリン代、車両費、駐車場代、オイル交換、タイヤ代、通信費、税金なども引かれます。
任意保険料だけを単体で見るのではなく、毎月の固定費全体の中で考えると、手残りのイメージがかなり現実的になります。
開業初月の資金計画に必ず入れる
特に開業初月は、車両購入費、黒ナンバー手続き、備品購入、スマホホルダー、台車、任意保険の初回保険料などが重なります。
資金に余裕がない状態でスタートすると、保険料を下げるために補償を削りたくなってしまいます。
しかし、開業直後ほど運転ルートや配送先に慣れておらず、事故リスクが高くなりやすい時期でもあります。
そのため、開業資金には任意保険料を必ず入れておき、最低でも数か月分の固定費を手元に残しておくと安心です。
軽貨物をこれから始める方は、車両代、開業費、任意保険料をまとめて資金計画に入れておくと安心です。 軽貨物ノート運営者のケンです。 これから軽貨物ドライバーとして独立したいと考えている方の中には、何から手をつければいいのか分からず、最初の一歩で立ち止まってしまっている方も多いのではないでしょうか。 ... 続きを見る
開業全体の流れは軽貨物の始め方と開業準備の完全ガイドでも詳しく整理しています。
参考軽貨物の始め方|月収30万円超を複数の収入源で実現する完全ガイド
固定費を確保したうえで、余った利益をどこに置くか
私が固定費の話をしつこくするのは、順番を間違えると将来の備えまで崩れるからです。
任意保険料、車両費、燃料代、通信費、国保と年金。
これらは事業を続けるために必ず出ていくお金です。
ここを確保しないまま将来の積み立てを始めると、資金が足りなくなったときに保険の補償を削るか、積み立てを止めるかという苦しい選択になります。
逆に言えば、固定費を洗い出して手残りが読めるようになると、「毎月いくらまでなら将来のために回せるか」が見えてきます。
私が飲食店を経営していた頃に小規模企業共済の掛金を決めたのも、まさにこの順番でした。
保険料などの固定費を先に確定させ、残った利益から逆算して掛金額を設定していました。
私の場合
飲食店時代の2007年6月から2024年2月まで、私は妻と2契約で小規模企業共済を続けました。
納付期間は201か月(16年9か月)です。
廃業を事由に請求したので「共済金A」の扱いとなり、2契約合計で約2,000万円を一括で受け取りました。
掛けている間は掛金の全額が所得控除、受け取るときは退職所得。個人事業主が使える制度の中では、かなり優遇されている方だと思っています。
軽貨物は会社の退職金制度がない働き方です。
だからこそ、任意保険で「今のリスク」に備えると同時に、余力ができたら「事業をやめたあと」の備えも並行して考えておく価値があります。
加入資格、掛金の決め方、受取区分ごとの税金の違い、そして実際の受給額まで、こちらの記事に実額でまとめました。
→ 小規模企業共済は個人事業主に必要か|201か月納付・約2,000万円受給の実体験
見積もりで比較したい7項目
見積もりで比較したい項目
- 月額保険料と年間保険料
- 対人賠償と対物賠償の上限
- 人身傷害の金額
- 車両保険の有無
- 免責金額
- ロードサービスの内容
- 貨物補償や受託貨物特約の有無
一番やってはいけないのは、見積もり条件をバラバラにして比較することです。
ある会社は対物無制限、別の会社は対物3,000万円、さらに別の会社は車両保険なしという状態では、どれが本当に安いのか判断できません。
比較するときは、同じ条件で3社程度の見積もりを取り、最後に特約や免責金額で微調整するのがおすすめです。
黒ナンバー保険が高い理由|構造的な3つの背景
黒ナンバーの任意保険は、黄色ナンバーの自家用軽自動車より高くなりやすいです。
これは保険会社が意地悪をしているわけではなく、構造的な理由があります。
理由①:走行距離と稼働日数から見られるリスク
軽貨物ドライバーは、1日に何十件も配達し、細い道や初めて行く住所にも入ります。
時間指定、再配達、雨の日の視界不良、夜間配送など、一般の買い物利用とは運転環境が違います。
自家用車は週末の買い物や通勤が中心の人も多いですが、軽貨物は毎日のように稼働し、走行距離も伸びやすいです。
走行距離が増えるほど、接触事故、追突、駐車場内の事故、荷物積み下ろし時のトラブルに遭う機会も増えます。
理由②:引き受ける保険会社そのものが少ない
黒ナンバーでは、保険会社や商品によって年齢条件や一部割引が使えないこともあります。
営業用軽四輪貨物車を受け付ける商品自体が限られており、選択肢が少ないことも保険料が下がりにくい理由です。
競争が働きにくいので、自家用車のように「ネットで比較したら半額になった」という展開になりにくい。
これは後述する窓口の選び方に直結する話なので、覚えておいてください。
理由③:本人以外の運転や長時間稼働も想定される
配送業務では本人以外が運転する可能性や、業務委託先の条件に合わせて稼働時間が長くなる可能性も見られます。
同じスズキ・エブリイでも、自家用の黄色ナンバーと営業用の黒ナンバーでは保険料に差が出るのは、この用途の違いによるものです。
「高い=悪い」ではない
ここで大事なのは、「高いから悪い保険」と考えないことです。
保険料が高いのは、軽貨物の仕事にそれだけ事故リスクと事業リスクがあるというサインでもあります。
固定費を抑える意識はもちろん大切ですが、削る順番を間違えると本末転倒になります。
何を削って何を残すかは、次章の補償内容の決め方で整理します。
黒ナンバーに任意保険は必要か|自賠責だけでは足りない理由

法律上は自賠責保険が強制保険で、任意保険は名前の通り任意です。
ただし、仕事として荷物を運ぶ以上、事故を起こしたときの損害額は自賠責保険だけでは到底足りないケースがあります。
軽貨物の現場では、住宅街の細い道、マンションの駐車場、商業施設の搬入口、コンビニ前の混雑したスペースなど、一般の買い物運転よりも事故が起きやすい場所を何度も走ります。
たとえ低速の接触事故でも、相手車両の修理代、店舗設備の破損、営業停止による損害、荷主から預かった荷物の損害が重なると、個人で支払える金額を超えることがあります。
自賠責保険の支払限度額
自賠責保険は、交通事故の被害者を救済するための強制保険です。
軽貨物車両でも加入が必要で、車検時などに確認されます。
ただし、自賠責保険で補償されるのは、基本的に相手方の人身損害のみです。
支払限度額は、以下が目安です。
| 区分 | 支払限度額 |
|---|---|
| 傷害 | 最高120万円 |
| 後遺障害 | 最高4,000万円 |
| 死亡 | 最高3,000万円 |
この金額だけを見ると大きく感じるかもしれませんが、実際の重大事故では治療費、休業損害、逸失利益、慰謝料などが積み重なります。
相手が長期入院した場合や後遺障害が残った場合、賠償額が自賠責保険の限度額を超えることは十分にあります。
自賠責保険は物損を補償しない
さらに、自賠責保険は物損を補償しないため、相手車両や建物を壊した場合は自分で対応しなければなりません。
軽貨物の仕事では、配送先の門扉、マンションの機械式駐車場、倉庫のシャッター、荷主の設備など、車以外の物を壊すリスクもあります。
こうした物損事故は、配送中であれば仕事の継続や取引先との関係にも直結します。
そのため、軽貨物では自賠責保険を「最低限の土台」として考え、任意保険で不足部分を補う考え方が大切です。
自賠責保険だけで足りない部分
- 相手の車や建物などの物損
- 配送中の荷物の破損や紛失
- 自分自身のケガや休業損害
- 自分の軽バンの修理代
- 事故相手との示談交渉サポート
3つの保険の役割を整理する
| 保険の種類 | 主な役割 | 軽貨物での注意点 |
|---|---|---|
| 自賠責保険 | 相手の人身損害を補償 | 物損、自分のケガ、荷物、自車は対象外 |
| 任意保険 | 対人、対物、人身傷害などを補償 | 黒ナンバー対応の契約が必要 |
| 貨物保険 | 配送中の荷物損害を補償 | 任意保険とは別契約になることが多い |
配送プラットフォームの登録条件にもなる
Amazon Flex、PickGo、ハコベルなどの配送プラットフォームや業務委託会社では、登録条件として事業用の任意保険加入を求められることがあります。
この条件を満たせないと、案件に応募できなかったり、登録審査で止まったりする可能性があります。
つまり、軽貨物の任意保険は事故への備えであると同時に、仕事を受けるための信用材料でもあります。
具体的な条件は後述の配送サービス・委託会社の保険条件でまとめます。
ケンの結論
黒ナンバーで開業するなら、任意保険は「入るかどうか」ではなく、「どの補償内容で入るか」を考える段階です。
任意保険を後回しにしない方がいい理由
- 配送サービスの登録条件になることがある
- 事故時の賠償額が自賠責保険だけでは足りない
- 保険料が毎月の固定費として手残りに影響する
- 車両購入後に希望条件で加入できない場合がある
補償内容の決め方|対人対物・人身傷害・特約の優先順位
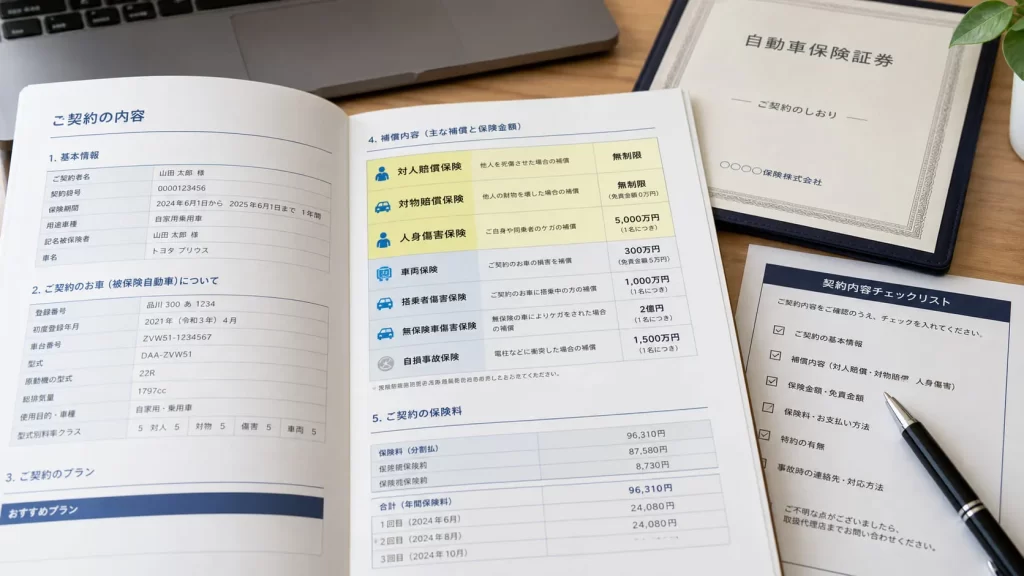
軽貨物の任意保険でまず確認したいのは、対人賠償と対物賠償です。
私なら、対人賠償は無制限、対物賠償も無制限または1億円以上を基本に考えます。
軽貨物は住宅街、マンション、商業施設、倉庫、コンビニ、駅周辺など、事故リスクの高い場所を頻繁に走ります。
相手車両だけでなく、店舗設備、荷主の施設、駐車場の精算機などを壊してしまう可能性もあります。
保険料だけを見て対物補償を低くするのはおすすめしません。
人身傷害は、自分自身のケガや休業リスクに関わります。
目安としては3,000万円以上を検討したいところです。
補償を4つに分けて整理する
補償内容を見るときは、以下の4つに分けると整理しやすいです。
補償の4分類
- 事故相手への補償:対人賠償、対物賠償
- 自分への補償:人身傷害、搭乗者傷害、自損事故傷害、無保険車傷害
- 仕事を止めないための補償:ロードサービス、レッカー、代車、車両保険
- 荷物への補償:受託貨物賠償特約、別途の貨物保険
特に軽貨物は、車が止まると売上も止まりやすい仕事です。
事故の相手に賠償できるだけではなく、自分が翌日以降にどう仕事へ戻るかまで考えておくと、保険選びの失敗が減ります。
「対人対物だけ入っていれば大丈夫」と考えるのではなく、事故後の生活と仕事の再開まで想像して補償を選ぶことが大切です。
補償項目別チェックポイント
| 補償項目 | 見るべきポイント | 軽貨物での考え方 |
|---|---|---|
| 対人賠償 | 相手のケガや死亡への賠償 | 無制限を基本に検討 |
| 対物賠償 | 相手車両や建物への賠償 | 無制限または1億円以上を検討 |
| 人身傷害 | 自分や同乗者のケガ | 3,000万円以上を目安に確認 |
| 車両保険 | 自分の車の修理費 | 車両価格と貯金額で判断 |
| 特約 | 弁護士費用や貨物補償など | 案件内容に合わせて追加 |
削れない補償と、調整できる補償
保険料を抑えたいときは、まず「削ってはいけない補償」と「調整できる補償」を分けましょう。
対人賠償は無制限、対物賠償も無制限または1億円以上を基本にしたいので、ここを削るのは最後の最後です。
一方で、車両保険、特約、免責金額、支払い方法などは調整余地があります。
保険料だけで選ぶと危ない理由
- 対物補償が不足すると高額な物損事故に対応しにくい
- 人身傷害が薄いと自分のケガや休業に備えにくい
- ロードサービスが弱いと車両トラブル時に稼働復帰が遅れる
- 貨物補償がないと荷主とのトラブルにつながりやすい
補償設計の目安
- 対人賠償は無制限
- 対物賠償は無制限または1億円以上
- 人身傷害は3,000万円以上を検討
- 弁護士費用特約とロードサービスは優先度高め
- 荷物を守る補償は貨物保険や特約で確認
見積もりでは、保険料の総額だけでなく、補償内容、免責金額、事故対応、ロードサービス、貨物補償の有無まで見てください。
安さだけで選ぶと、必要な補償が抜けることがあります。
車両保険・貨物保険・特約の取捨選択|安くする方法と削れない補償
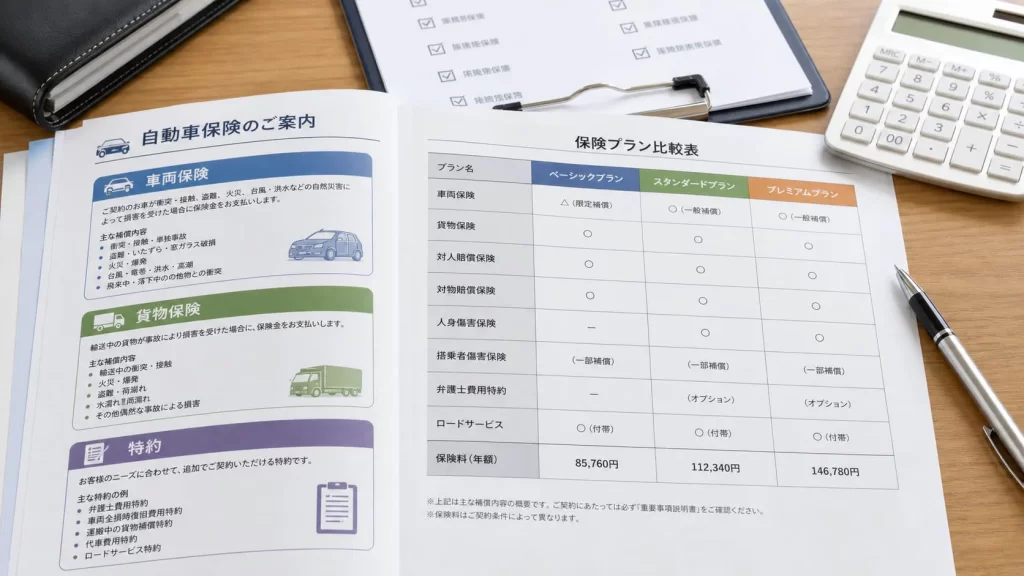
車両保険は必要か|車両価格と手元資金で判断
車両保険を付けるかどうかは、軽貨物ドライバーにとって悩ましいポイントです。
車両保険を付けると保険料は上がります。
一方で、軽貨物の車は仕事道具なので、事故で動かなくなると収入も止まります。
中古の軽バンを安く購入して修理費を自己資金で対応できるなら、車両保険なしという選択もあります。
新車や高年式車、ローン中の車、リース車両を使う場合は、車両保険を検討する価値があります。
車両保険を考えるときは、「修理代を払えるか」だけでなく、「修理中に仕事をどうするか」まで見てください。
修理代が20万円で済んだとしても、修理に2週間かかり、その間の売上がゼロになるなら、実際のダメージはもっと大きくなります。
代車特約やレンタカー費用の補償があるかどうかも、車両保険と一緒に確認したいポイントです。
| 判断材料 | 車両保険ありが向くケース | 車両保険なしも検討できるケース |
|---|---|---|
| 車両価格 | 新車、高年式、リース車 | 低価格の中古車 |
| 手元資金 | 修理費をすぐ出しにくい | 修理費や買い替え資金がある |
| 稼働依存度 | 車が止まると生活に直撃 | 予備車や代替手段がある |
| 保険料 | 多少上がっても安心を優先 | 固定費削減を優先 |
車両を購入するかリースにするかで車両保険の判断も変わります。 こんにちは、軽貨物ノート運営者のケンです。 軽貨物で開業しようと思ったとき、いちばん最初につまずくのが「軽バンをどうやって用意するか」じゃないでしょうか。 新車で買うのか、中古で抑えるのか、それともリ ... 続きを見る
詳しくは軽バンはリースと購入どっちが得?軽貨物の車両選び費用比較を参照してください。

参考軽バンはリースと購入どっちが得?軽貨物の車両選び費用比較
貨物保険|任意保険とは別物、配送内容で必要性が変わる
任意保険と貨物保険は、名前が似ていても守る対象が違います。
任意保険は交通事故による人や物への賠償、自分や同乗者のケガ、自分の車の損害を補償するもの。
貨物保険は、配送中の荷物が破損、盗難、火災、水濡れなどで損害を受けた場合に備える保険です。
たとえば、事故で相手の車を壊した場合は任意保険の対物賠償が関係します。
その事故で積んでいた荷物が壊れた場合は、貨物保険や受託貨物賠償特約の確認が必要になります。
軽貨物ドライバーは、任意保険だけで荷物まで完全に守れるとは考えない方が安全です。
貨物保険で注意したいのは、どんな荷物でも無条件に補償されるわけではない点です。
現金、有価証券、貴金属、美術品、動物、温度管理が必要な食品や医薬品などは、補償対象外や条件付きになることがあります。
また、荷崩れ、積み付け不良、梱包不備、自然消耗、配送遅延による損害などは、契約内容によって扱いが分かれます。
| 比較項目 | 任意保険 | 貨物保険 |
|---|---|---|
| 主な対象 | 事故相手、自分、車両 | 預かった荷物 |
| 関係する場面 | 交通事故や物損事故 | 破損、盗難、水濡れ、火災など |
| 確認ポイント | 対人対物、人身傷害、車両保険 | 対象貨物、限度額、免責金額 |
| 軽貨物での位置付け | 開業時の基本補償 | 案件内容に応じて追加検討 |
貨物保険で確認したいこと
- 運ぶ荷物が補償対象に入るか
- 補償限度額・免責金額はいくらか
- 積み込み中や荷下ろし中も対象か
- 盗難や水濡れが対象になるか
- 配送遅延による損害は対象外か
私の感覚では、任意保険は道路上の事故に備える土台、貨物保険は荷主との信頼を守るための備えです。
どちらか一方ではなく、仕事内容に合わせて組み合わせることが軽貨物では大切になります。
保険料を抑える6つの方法
保険料を抑える6つの方法
- 黒ナンバー対応の代理店で複数見積もりを取る
- 等級引き継ぎの可否を確認する
- 車両保険の有無と免責金額を調整する
- 使わない特約を外す(クレカ付帯と重複していないか)
- 月払いと年払いの総額を比較する
- 団体扱いや組合制度を確認する
あわせて読みたい|保険料以外の固定費も補助金で見直せる可能性
任意保険料を見直すだけでなく、燃料費・車両費・IT環境などの固定費にも補助金・支援金が使える場合があります。
黒ナンバー取得だけで自動的にもらえる補助金は基本的にありませんが、ガソリン軽バンで稼働中の人が見落としやすい燃料高騰対策支援金、EV軽バン導入時のCEV補助金・商用車電動化促進事業、会計ソフト導入時のIT導入補助金など、目的別の制度を上手く使えば固定費削減と同等以上の効果が出ることもあります。
ただし「申請に時間をかけるより稼働した方が早い」ケースも多いので、現実的な使いどころを見極めることが大切です。 こんにちは、軽貨物ノートのケンです。 50代・近畿圏在住の現役軽貨物ドライバーで、スズキ エブリイ(走行11万km)に乗って週5日、企業向けの定期ルート配送をしています。 このページを開いてくださった ... 続きを見る
2026年最新の制度一覧と申請の落とし穴は黒ナンバー補助金2026年最新ガイド|EV軽バン・燃料高騰・自治体補助金まで網羅で詳しく解説しています。
参考軽貨物の補助金2026年完全ガイド|EV・燃料・地域別総まとめ
維持費の中でも大きいのが車検です。見積と実際の費用に5.5万円の差が出た話もあわせてご覧ください。
【要注意】フリーランス協会の賠償責任保険では、配送中の事故はカバーされません
軽貨物で開業すると、フリーランス協会(一般社団法人プロフェッショナル&パラレルキャリア・フリーランス協会)の存在を知る機会があると思います。
一般会員になると賠償責任保険が自動付帯され、業務遂行中の対物・対人事故に最大1億円の補償がつく、という内容です。
これを見て「任意保険の代わりになるのでは」と考える方がいます。
結論から言うと、軽貨物ドライバーの配送業務では代わりになりません。
協会の公式FAQに明記されています
「自動車の運行に起因する事故は補償対象外となるため、別途貨物保険(運送保険)等をご検討ください。」
つまり、車を運転して荷物を運んでいる最中の事故は、そもそも協会の賠償責任保険の対象から外れているということです。
「自転車の配達は補償されるのに、軽バンはされない」
分かりにくいので、公式サイトの記載で比べてみます。
協会のベネフィットプラン紹介ページには、補償される事故の例として次のようなケースが挙げられています。
- 自転車で配達中に通行人とぶつかり、ケガをさせてしまう ← 補償対象
- 家事代行で食器等の家財・備品を壊してしまう ← 補償対象
一方で、軽バンを運転しての配送は「自動車の運行に起因する事故」に該当するため、対象外です。
同じ「配達中の事故」でも、自転車なら補償され、軽バンなら補償されない——ここが最も誤解されやすいポイントだと思います。
「受託財物の補償1,000万円」も配送中の荷物には使えない
協会の補償には「受託財物の補償(支払限度額1,000万円)」という項目があり、「預かっていた第三者の財物を誤って壊してしまった」ケースが対象と説明されています。
これを見て「荷主から預かった荷物の補償になる」と考えてしまいがちですが、配送中=自動車の運行中に生じた貨物の損害は、やはり免責事由に該当します。
荷室で荷物が転倒して破損した、追突されて積荷が壊れた、といったケースは協会の補償ではカバーされないと考えておくべきです。
では、預かった荷物の損害は何で備えるのか
協会の公式FAQが案内している通り、貨物保険(運送業者貨物賠償責任保険)で別途カバーする形になります。
任意保険の特約として付けられる場合もあるので、見積もりを取るときに「預かった荷物の補償も含められるか」を必ず確認してください。
参考:インズウェブ「運送保険とは?」
それでも協会が軽貨物ドライバーに役立つ場面
誤解のないように書いておくと、私は「フリーランス協会は軽貨物には無意味」と言いたいわけではありません。
任意保険の代わりにはならないが、任意保険では埋まらない穴を埋める使い方はある、という整理が正確だと思っています。
軽貨物ドライバーにとって特に見る価値があるのは、一般会員が任意加入できる所得補償プランです。
任意保険は「事故の相手方」を守る保険で、自分がケガや病気で走れなくなったときの収入は守ってくれません。
私たちの仕事は体が資本なので、腰や膝を痛めて3か月動けなくなった瞬間に収入がゼロになります。
協会の所得補償プランは団体割引等により保険料が割安になる仕組みで、公式ページでは長期所得補償以外で40.0%割安(団体割引20%+損害率による割引25%)と案内されています。
また、業務中に限らず日常生活や旅行中のケガ・病気も国内外を問わず365日24時間補償される内容です。
ケンの結論
フリーランス協会は「任意保険の代替」ではなく、「任意保険でカバーできない自分自身の収入リスクへの備え」として検討する対象です。
配送中の対人・対物事故は任意保険、預かった荷物は貨物保険、自分が働けなくなったときは所得補償——この3つは別々に手当てするものだと覚えておいてください。
なお、「働けなくなったとき」への備えは保険だけではありません。
廃業や引退時の資金を自分で積み立てる方法については、軽貨物ドライバーと小規模企業共済で、私が飲食店を廃業したときの実例を交えて解説しています。
※本セクションは2026年9月時点で公開されている協会公式サイトおよび公式FAQの記載をもとにしています。補償内容・免責事由・保険料は改定される可能性があるため、加入を検討する際は必ず「保険のあらまし」(PDF)で最新の特約条項と免責事由をご自身でご確認ください。
黒ナンバー保険はどこで入れる?窓口3タイプの使い分け
黒ナンバーの任意保険を探し始めると、まず「申し込めるサイトが少ない」ことに気づきます。
これは気のせいではなく、営業用軽四輪貨物車を引き受けている保険会社そのものが限られているためです。
先に知っておいてほしいこと
テレビCMでおなじみのダイレクト型(ネット完結型)自動車保険は、黒ナンバーをほとんど取り扱っていません。
「安いネット保険で入ろう」と考えて時間を使っても、最後の車種選択で弾かれてしまうことが多いです。
黒ナンバーの任意保険は、代理店経由、または事業用を扱う専門窓口が中心だと理解しておくと、探す時間を大幅に節約できます。
参考:インズウェブ「黒ナンバー(軽貨物)の任意保険はどこで入れる?」
そのうえで、黒ナンバーの入り口は大きく3タイプに分かれます。
自分がどのタイプに向いているかを先に決めてから動くと、無駄な問い合わせが減ります。
タイプ①:法人・営業用の一括見積もり|まず相場観をつかみたい人向け
複数社の保険料をまとめて取り寄せて、相場のレンジを把握するのに向いています。
ここで重要なのは、個人向けフォームではなく「法人・営業用」の入口から入ることです。
通常の一括見積もりフォームは自家用車を前提にしているため、営業用軽四輪貨物車では受け付けられない場合があります。
保険スクエアbang!(法人・営業用)
公式トップに個人向けとは別に「法人・営業用はこちら」という窓口が用意されています。
黒ナンバーで申し込む場合は、必ずこちらの法人向けページから入ってください。
10台以上を保有する場合はフリート契約の相談も可能です。
インズウェブ(法人向け)
SBIグループが運営しています。
法人向けページがありますが、個人向けのような「1回の入力で全社比較」ではなく、各社のサイトで個別に見積もる形式です。
一括見積もりを期待して入ると戸惑うので、そこは先に知っておくと良いと思います。
※以前この記事で紹介していた楽天の窓口は、営業用車両の自動車保険を取り扱っていないことが確認できたため、掲載を取りやめました。読者の方が申し込んでから弾かれるのを避けたいためです(2026年9月時点)。
タイプ②:事業用専門の見積もり窓口|確実に引き受けてもらいたい人向け
黒ナンバー・緑ナンバーといった事業用車両を専門に扱う窓口です。
比較できる社数は少なくなりますが、「そもそも引き受けてもらえるか」で悩まなくて済むのが最大のメリットです。
開業直前で時間がない人には、こちらのほうが向いています。
はたらくクルマの自動車保険
軽貨物・トラックなど事業用車両を得意とする見積もりサイトです。運営は福岡県の株式会社未来保険で、引受は損保ジャパン。
私自身が損保ジャパンで契約しているため、引受会社としては馴染みがあります。
一括見積もりではなくフォーム送信+書類送付による個別見積もりなので、車検証を手元に用意してから申し込むとスムーズです。
タイプ③:代理店経由で直接契約|特約を細かく組みたい人向け
貨物保険や積載動産の補償まで含めて設計したい場合は、最初から代理店に相談するのが結局いちばん早いです。
私自身もこのルートで、損保ジャパンの代理店経由で契約しています(金額と補償内容はこの記事の冒頭で公開しています)。
損保ジャパン(法人・個人事業主専用)
公式ページに「法人名義、緑・黒ナンバーもOK」と明記されています。
あいおいニッセイ同和損保「タフビズ事業用自動車総合保険」
事業用車両向けの総合型商品で、貨物賠償や積載動産に関する特約を組み合わせられます。荷主から預かった荷物の補償まで一本化したい人は、補償内容のページで対象範囲を確認してみてください。
軽貨物に対応する大手保険会社
代理店経由で相談する場合、引受会社としては以下が候補になります。
- 東京海上日動
- 損保ジャパン
- 三井住友海上
- あいおいニッセイ同和損保
- AIG損保
ただし、取り扱いの有無や条件は代理店によっても変わります。
見積もり時には、「黒ナンバーの営業用軽四輪貨物車です」と最初に伝えてください。
自家用軽自動車として見積もると、実際の業務で使えない契約になってしまう恐れがあります。
「安いプラン」より「仕事を受けるための条件」が先
代理店に相談するときは、安いプランを聞く前に、仕事を受けるために必要な最低条件を確認するのが先です。
たとえば、対物1億円以上が必要な案件に対して、対物3,000万円の契約では登録に通らない可能性があります。
また、保険証券に営業用であることが分かる記載が必要になる場合もあります。
加入先を選ぶときは、保険料だけではなく、事故時の連絡体制、夜間休日の対応、レッカー距離、代車手配、証明書発行の速さも見てください。
軽貨物は車が止まると収入が止まりやすいので、事故後の対応力はかなり重要です。
結論:どのタイプから動くべきか
| こんな人 | おすすめの入口 |
|---|---|
| 開業前で、まず費用感を知りたい | タイプ①(法人・営業用の一括見積もり) |
| 開業日が決まっていて時間がない | タイプ②(事業用専門窓口) |
| 貨物保険や特約まで設計したい | タイプ③(代理店経由) |
| 更新が近く、保険料を下げたい | タイプ①で相場確認 → 現契約の代理店に相談 |
ケンの結論
時間があるなら①で相場を掴んでから②③に進む、開業日が迫っているなら②から入る。これが遠回りしない順序です。
どのルートでも、車検証と(等級を引き継ぐ場合は)現契約の保険証券を手元に置いてから申し込むと、やり直しが発生しません。
注意点
黄色ナンバーの自家用契約のまま、黒ナンバーの配送業務に使うのは避けてください。
事故時に業務使用が問題となり、補償対象外になる可能性があります。
契約前に、用途車種、使用目的、ナンバー区分を必ず確認しましょう。
代理店に伝えると話が早い内容
- 黒ナンバーの営業用軽四輪貨物車として使うこと
- 個人事業主として配送業務に使うこと
- 登録予定の配送サービスや委託会社名
- 必要な対人対物の補償条件
- 車両保険や貨物補償を検討していること
- 現在の任意保険証券があること
黒ナンバーと黄色ナンバー|ナンバー区分で保険の前提が変わる
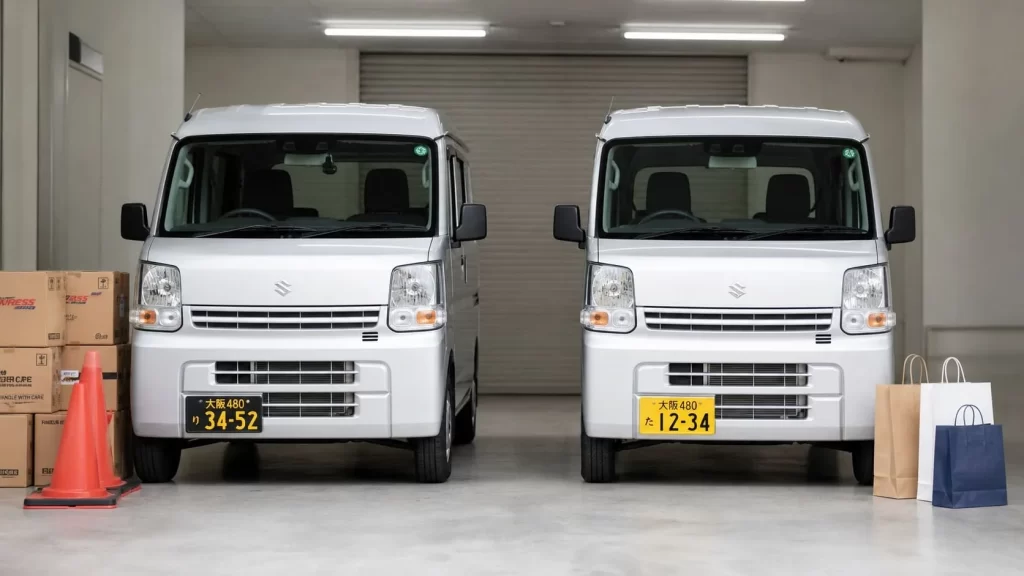
軽貨物の保険で混乱しやすいのが、黒ナンバーと黄色ナンバーの違いです。
黒ナンバーは、貨物軽自動車運送事業として有償で荷物を運ぶための営業用ナンバーです。
黄色ナンバーは、基本的に自家用の軽自動車です。
同じ軽バンでも、ナンバー区分が変わると、保険の扱いも変わります。
配送業務で報酬を得るなら、原則として黒ナンバーでの運行が必要です。
保険も、黒ナンバーに対応した事業用の契約に切り替える必要があります。
「軽バンなら黄色でも大丈夫」は危険
ここでよくある勘違いが、「軽バンなら黄色ナンバーでも少しくらい配送して大丈夫では」という考え方です。
家族や友人の荷物を無償で運ぶ程度なら日常利用の範囲ですが、報酬を得て他人の荷物を継続的に運ぶなら、貨物軽自動車運送事業としての届出や黒ナンバー取得が関係してきます。
保険面でも、自家用の使用目的で契約している車を事業用配送に使うと、事故時に契約内容とのズレを指摘される可能性があります。
保険は、車両そのものだけではなく、用途、使用目的、運転者、ナンバー区分、契約条件をセットで見られます。
切り替え時のタイミングが最大の落とし穴
開業前には、車両を購入する販売店にも「黒ナンバーで使う予定です」と伝えておくと手続きがスムーズです。
また、現在黄色ナンバーで乗っている車を黒ナンバーに変更する場合は、任意保険の切り替えタイミングも必ず確認してください。
ナンバーだけ先に変えて、保険が自家用のまま残っている状態は絶対に避けたいところです。
| 区分 | 主な用途 | 保険上の注意 |
|---|---|---|
| 黒ナンバー | 有償で荷物を運ぶ営業用 | 事業用に対応した任意保険が必要 |
| 黄色ナンバー | 自家用、買い物、通勤など | 配送業務では補償対象外のリスクがある |
切り替え時の確認ポイント
- 黒ナンバー取得日と保険開始日がズレていないか
- 保険証券の用途車種が営業用軽四輪貨物になっているか
- 配送業務で使うことを保険会社へ伝えているか
- 登録予定の案件に必要な補償額を満たしているか
黒ナンバーの取得手順については黒ナンバー取得方法と住所変更を完全ガイドで詳しく解説しています。 「軽貨物で開業したいけど、黒ナンバーってどうやって取るの?」「引越しで住所が変わったら、黒ナンバーも手続きが必要?」――軽貨物業務委託を始める方にとって、黒ナンバー(事業用軽自動車)の取得は最初の関門 ... 続きを見る
参考黒ナンバーの取得方法と住所変更を完全ガイド|体験談から解説
等級引き継ぎの注意点|開業前の最重要チェック
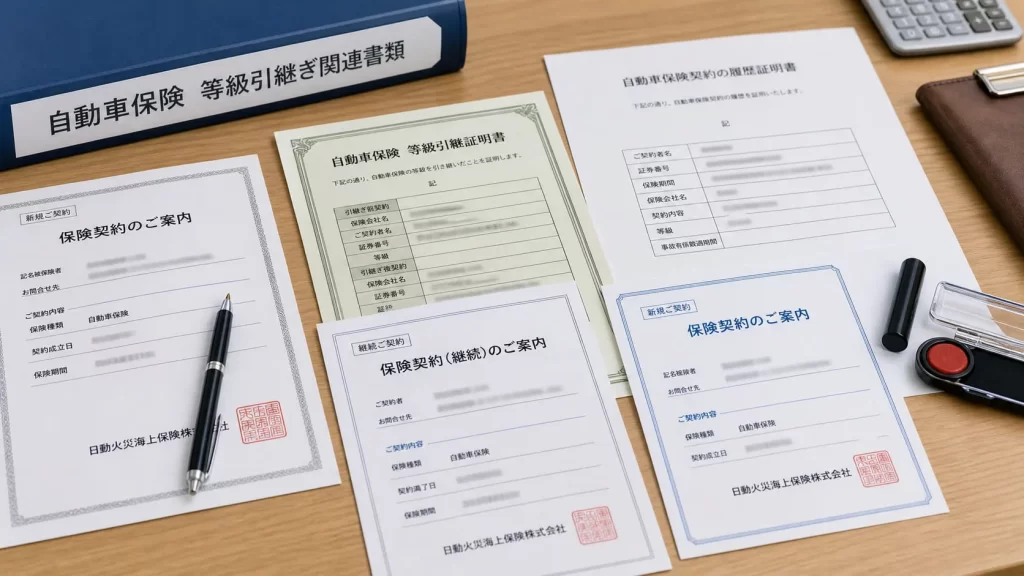
任意保険の保険料に大きく影響するのが等級です。新規契約では、一般的に6等級から始まることが多く、保険料は高めになりやすいです。
記事の冒頭で私の保険料が年13〜14万円台だとお伝えしましたが、これは14等級(割引率52%)まで進んでいる結果です。
同じ補償内容でも、6等級スタートの方は金額が大きく変わります。
だからこそ、等級の扱いは開業前に必ず確認してほしいポイントです。
等級は保険料を最大級に左右する
20等級に近い人と6等級スタートの人では、同じ補償内容でも保険料に大きな差が出ることがあります。
ただし、自家用車で長年積み上げた等級が、黒ナンバーの営業用車両へ必ず移せるとは限りません。
保険会社によって、用途車種が変わる場合の引き継ぎ可否、同居家族間での等級継承、車両入替として扱える条件などが異なります。
ここを曖昧にしたまま車を買うと、見込みより保険料が高くなり、毎月の収支を圧迫します。
引き継ぎできると思い込んで車を買い、あとから「できません」となると、資金計画が崩れます。
事故有係数と中断証明書も要チェック
見積もり依頼時には、現在の保険会社名、証券番号、等級、事故有係数適用期間、契約者、記名被保険者、車両所有者を確認しておくと話が早いです。
事故有係数が残っている場合は、等級が同じでも保険料が高くなることがあります。
また、家族の車の等級を使いたい場合は、同居条件や名義の扱いも確認が必要です。
軽貨物を辞める可能性が少しでもあるなら、中断証明書を発行できる条件も聞いておくと後で助かります。
等級は一度失うと取り戻すのに時間がかかるため、保険料を安くする以前に、今ある権利を守る意識が大切です。
等級で失敗しないための確認事項
- 現在の等級を黒ナンバーへ引き継げるか
- 同居家族の等級を使える可能性があるか
- 車両入替として扱えるか
- 中断証明書を発行できるか
- 事故有係数の期間が残っていないか
代理店へ伝えるとよい情報
- 現在の保険証券の等級
- 事故有係数適用期間の有無
- 契約者と記名被保険者
- 車両所有者の名義
- 黒ナンバー取得予定日
- 開業後の主な配送内容
配送サービス・委託会社の保険条件|Amazon Flex・PickGo・ハコベル
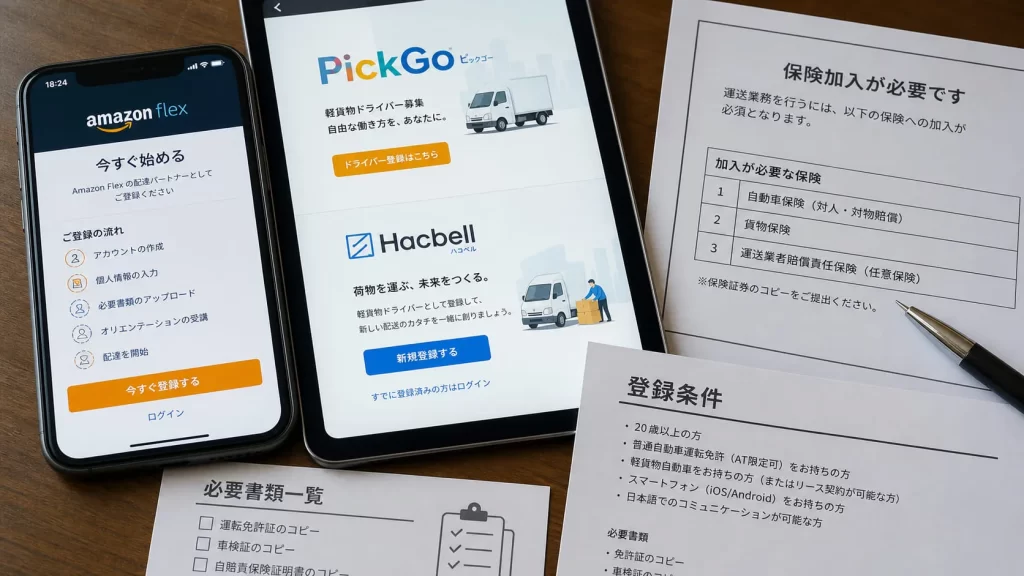
Amazon Flex、PickGo、ハコベルなどの配送サービスに登録する場合は、任意保険の条件を必ず確認してください。
たとえば、Amazon Flexでは対人無制限、対物1億円以上といった水準が案内されることがあります。
ハコベルでは、軽貨物車両の場合に任意保険加入済みであることや、対人対物補償の条件が示されるケースがあります。
PickGoでも、黒ナンバーでの稼働や保険に関する確認が必要になります。
登録条件や必要書類は更新されることがあります。
必ず各サービスの公式情報を確認してください。
「加入しているか」より「補償額を満たしているか」
配送サービスの保険条件で大切なのは、「任意保険に入っているか」だけではなく、「そのサービスが求める補償額を満たしているか」です。
対人無制限、対物1億円以上、対物無制限、事業用であること、黒ナンバーであること、保険証券の提出が必要であることなど、確認すべき項目はサービスごとに違います。
登録時に保険証券の画像をアップロードする場合、証券上の名義、車両情報、ナンバー、補償額、保険期間が読めるかも大事です。
保険の開始日が登録日より後になっていると、審査で止まることがあります。
逆に、車両情報が古いまま黄色ナンバー時代の内容が残っていると、再提出になるかもしれません。
私なら、登録したいサービスを先に決めて、そのサービスの条件をメモしてから保険代理店へ相談します。
そうすれば、保険に入ったあとで「この補償では登録できません」となるリスクを減らせます。
プラットフォーム独自補償と自分の任意保険は別物
プラットフォーム側が独自の貨物補償や事故補償を用意している場合でも、自分の任意保険が不要になるとは限りません。
サービス側の補償は対象範囲や条件が限られることがあるため、自分の契約でどこまで守られるかを必ず確認しましょう。
サービス登録前の保険チェック
- 対人賠償・対物賠償の補償額が条件を満たすか
- 事業用契約になっているか
- 黒ナンバーの車両情報が保険証券に反映されているか
- 保険期間が稼働開始日に間に合うか
- 保険証券を画像で提出できるか
業務委託会社選びと保険条件はセットで見ておくと失敗しにくいです。 ※本記事はプロモーションを含んでいます。 「軽貨物の業務委託を始めたいけど、どの会社を選べばいいのか分からない」「赤帽・ロジクエスト・Amazon Flexなど、名前は聞いたことがあるけど違いが分から ... 続きを見る
案件の探し方は軽貨物業務委託の委託会社おすすめ6社徹底比較でも紹介しています。
参考軽貨物業務委託の委託会社おすすめ6社徹底比較|失敗しない選び方
必要書類・加入タイミング・経費処理|開業前2週間〜1か月から動く
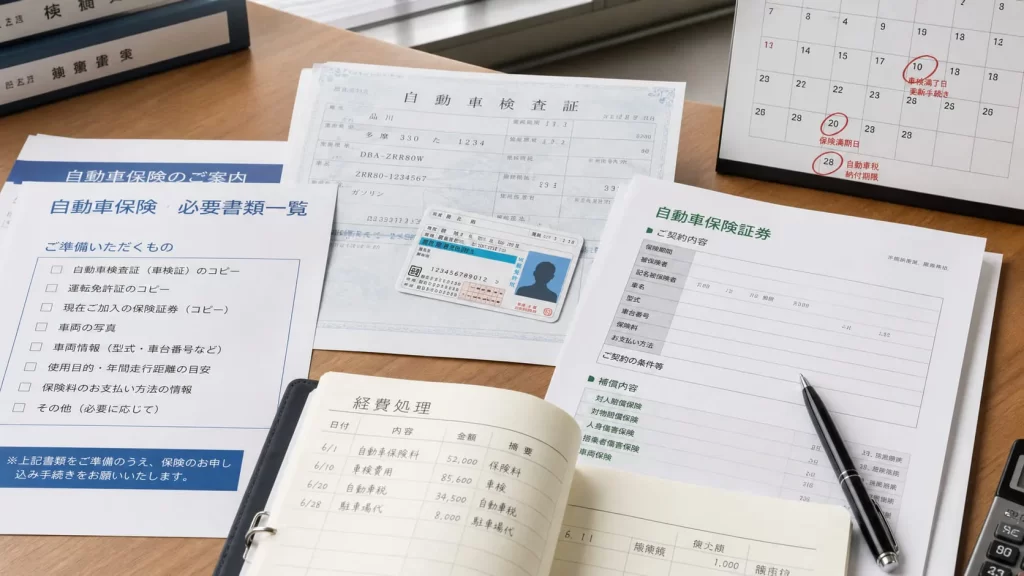
任意保険は、黒ナンバーを取得してから慌てて探すより、開業準備の段階で見積もりを取っておく方がスムーズです。
車両購入、黒ナンバー申請、任意保険加入、配送サービス登録は、順番が前後すると時間をロスします。
見積もり時に用意したい書類
準備しておく書類
- 車検証
- 運転免許証
- 自賠責保険証明書
- 現在の任意保険証券
- 黒ナンバー取得後の車検証
- 貨物軽自動車運送事業の届出関連書類
- 配送サービスや委託会社から求められた保険条件
開業前の動き方|7ステップ
失敗しない開業前ロードマップ
- やりたい配送案件を決める
- 必要な保険条件を確認する
- 車両を決める
- 黒ナンバー対応の任意保険を見積もる
- 黒ナンバー取得手続きを進める
- 正式な保険契約を完了する
- 配送サービスや委託会社へ登録する
加入タイミングの注意
保険証券の発行に時間がかかる場合があるため、稼働開始日の直前に動き始めるのは避けましょう。
登録審査で補償内容の再確認を求められることもあるため、開業予定日の2週間〜1か月前から見積もりと書類確認を始めると落ち着いて準備できます。
個人事業主の経費処理|損害保険料として計上
軽貨物の任意保険料は、事業で使う車両にかかる費用なので、原則として経費計上の対象になります。
勘定科目は「損害保険料」として処理するケースが多いです。
ただし、車を事業と私用の両方で使っている場合は、事業使用割合に応じて按分する必要があります。
たとえば、仕事で80%・私用で20%使っているなら、保険料の80%を事業経費として考えるイメージです。
按分割合は、走行距離、稼働日数、使用実態などをもとに説明できるようにしておきましょう。
日報アプリ、走行距離メモ、配送アプリの稼働履歴、ガソリン代の記録などがあると、按分の根拠を残しやすくなります。
| 費用項目 | 主な勘定科目 | 確認ポイント |
|---|---|---|
| 任意保険料 | 損害保険料 | 事業割合で按分する場合がある |
| 貨物保険料 | 損害保険料 | 配送業務との関連を残す |
| 車両保険料 | 損害保険料 | 自動車保険の内訳を保管する |
| 保険金受取 | 内容により異なる | 修理費や損害との関係を確認 |
確定申告の準備は軽貨物ドライバーの確定申告完全ガイドで詳しく解説しています。 こんにちは、軽貨物ノート運営者のケンです。 軽貨物ドライバーとして個人事業主や業務委託で働き始めると、避けて通れないのが確定申告です。 軽貨物の確定申告のやり方、経費、いくらから必要なのか、青色申告と ... 続きを見る
参考軽貨物ドライバーが確定申告までに準備すること完全ガイド
3年契約・長期契約の保険料は「期間按分」に注意
ここでひとつ、私自身が確認しておいてよかったと思っている点をお伝えします。
任意保険料は事業で使う車両の費用なので、事業使用分は損害保険料として必要経費になります。ただし複数年分をまとめて一時払いした場合は、支払った年に全額を経費計上できるわけではありません。その年に対応する期間の分だけを経費にし、残りは前払費用として翌年以降に振り分けるのが原則です。
私は損保ジャパンで3年契約を結んでいますが、保険料は1年度目143,431円・2年度目140,688円・3年度目132,852円と年ごとに区切られた形なので、各年度の分をその年の経費として処理しています。
3年分を一括で前払いする契約形態を選ぶ場合は、経費計上のタイミングが変わってくるため、契約前に按分の考え方を確認しておくと安心です。
また、車を私用と兼用している方は、事業使用分と私用分を走行距離や使用日数などの合理的な基準で按分する必要があります。私は業務専用で使っているため全額を事業分としていますが、兼用の方は按分の根拠を記録に残しておいてください。
「経費になるもの」と「所得控除になるもの」を混同しない
開業したばかりの方がよくつまずくのが、保険料と名前が付くものをすべて経費に入れてしまうことです。
実際には、経費になるものと所得控除になるものがはっきり分かれています。
| 支出 | 確定申告での扱い | 注意点 |
|---|---|---|
| 業務用の任意保険料 | 必要経費(損害保険料) | 私用兼用なら按分。長期契約は期間按分 |
| 貨物保険料 | 必要経費(損害保険料) | 業務のための契約であることが前提 |
| 自賠責保険料 | 必要経費(車検時にまとめて支払う分) | 車両の使用実態に合わせて処理 |
| 国民健康保険料 | 所得控除(社会保険料控除) | 経費にはならない |
| 国民年金保険料 | 所得控除(社会保険料控除) | 経費にはならない |
| 生命保険料 | 所得控除(生命保険料控除) | 控除額に上限あり |
| 小規模企業共済の掛金 | 所得控除(小規模企業共済等掛金控除) | 全額が控除対象。経費ではない |
| iDeCoの掛金 | 所得控除(小規模企業共済等掛金控除) | 全額が控除対象 |
出典:国税庁「No.1130 社会保険料控除」/国税庁「No.1135 小規模企業共済等掛金控除」
この違いを押さえておくと、確定申告の入力欄で迷わなくなります。任意保険料は決算書の経費欄、国保や共済の掛金は申告書の所得控除欄です。
国民健康保険料の負担を抑える具体的な方法は、こちらで整理しています。
→ 軽貨物の国民健康保険が高い理由と対策|年収別シミュレーション付き
税務処理は個別事情によって判断が変わります。最終的な判断は専門家にご相談ください。
軽貨物 任意保険のよくある質問(FAQ)
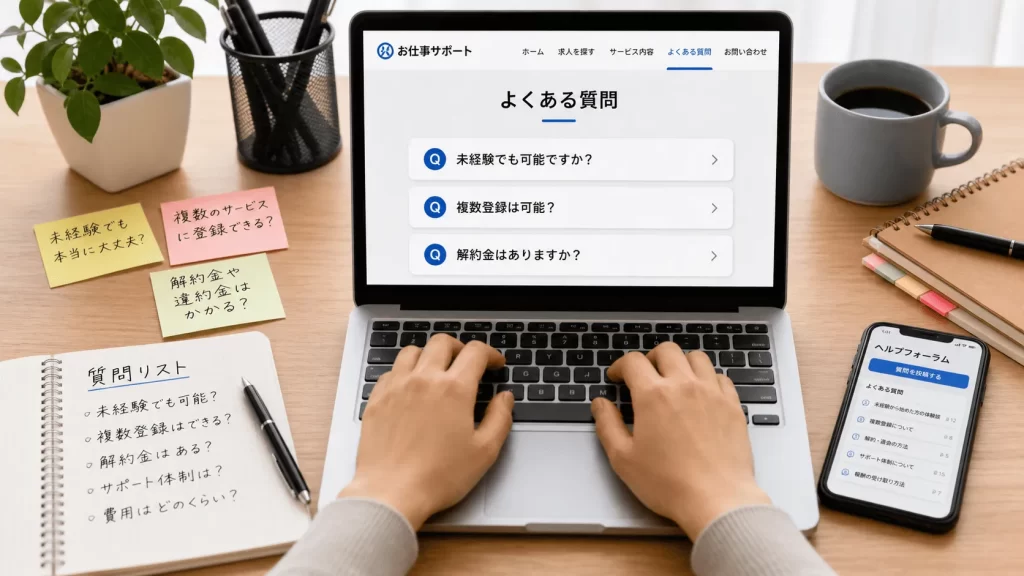
Q1. 任意保険なしで開業できる?
A. 法律上、自賠責保険に加入していれば車を走らせること自体はできます。
しかし、黒ナンバーで配送業をするなら、任意保険なしで開業するのはおすすめできません。
事故時の賠償リスクが大きく、配送サービスや委託会社に登録できない可能性もあります。
仕事として継続するなら、任意保険は必要経費として見ておきましょう。
Q2. 保険料は月いくらかかる?
A. 目安は月額1万円〜1.5万円前後、年間15万円〜30万円前後です。
参考として、私(14等級・2台契約・車両保険あり)は年13〜14万円台です。
ただし、6等級スタート、車両保険あり、特約追加、地域差などで大きく変わります。
月額の差5,000円は年間6万円の差になるため、月額だけでなく年間総額で比較することが大切です。
Q3. ネット型保険で入れる?
A. 黒ナンバーは、ダイレクト型(ネット完結型)の自動車保険ではほとんど取り扱いがありません。
対応している場合でも、条件や補償範囲の確認が必要です。実務では、黒ナンバー対応の代理店や事業用専門の窓口に相談する方がスムーズです。
詳しくは窓口3タイプの使い分けを参照してください。
Q4. 自家用の等級を黒ナンバーへ引き継げる?
A. 保険会社や契約条件によって扱いが分かれます。
引き継ぎできると思い込んで車を買い、あとから「できません」となると資金計画が崩れます。
開業前に必ず、現在の任意保険証券を用意して代理店や保険会社に確認しましょう。
事故有係数適用期間が残っていないかも併せて確認してください。
Q5. 貨物保険は必ず必要?
A. 案件によります。
宅配メインで元請け側の制度がある場合もあれば、チャーター便や企業配送で貨物保険の加入を求められる場合もあります。
高額商品、精密機器、食品、医薬品などを運ぶなら、貨物保険の必要性は高くなります。
任意保険とは別物として、荷物の補償範囲を確認してください。
Q6. フリーランス協会に入れば任意保険の代わりになる?
A. なりません。
協会の公式FAQに「自動車の運行に起因する事故は補償対象外」と明記されており、配送中の車両事故は賠償責任保険の対象外です。
ただし、自分が働けなくなったときの所得補償プランは検討価値があります。
詳しくは本文のフリーランス協会のセクションで解説しています。
Q7. 事故を起こすと翌年の保険料はどれくらい上がる?
A. 1回の事故で3等級ダウン+事故有係数適用期間3年が一般的です。
等級が下がるだけでなく、事故有係数の影響で同じ等級でも保険料が割高になります。
具体的な金額は契約内容で変わりますが、年間で数万円単位のアップになるケースが多いため、安全運転と日常点検が最大の節約策になります。
Q8. 引越しで住所変更したら任意保険も変更が必要?
A. 必要です。 「軽貨物で開業したいけど、黒ナンバーってどうやって取るの?」「引越しで住所が変わったら、黒ナンバーも手続きが必要?」――軽貨物業務委託を始める方にとって、黒ナンバー(事業用軽自動車)の取得は最初の関門 ... 続きを見る
住所変更を保険会社に通知しないと、事故時に契約内容と実態の不一致を指摘される恐れがあります。
黒ナンバーの管轄が変わる引越し(例:函館→京都)では、保険の住所変更と並行して運輸支局での廃止届+新規届出、軽自動車検査協会でのナンバー変更も必要です。
詳しくは黒ナンバー取得方法と住所変更を完全ガイドを参照してください。
参考黒ナンバーの取得方法と住所変更を完全ガイド|体験談から解説
あわせて読みたい
-

-
小規模企業共済は本当に得か|16年9か月で2000万円受取の実額公開
※本記事には広告・プロモーションを含む場合があります。 掛金額・受給要件・制度改正の内容は、中小企業基盤整備機構(中小機構)および国税庁・厚生労働省の公開情報をもとにしています(2026年9月時点)。 ...
続きを見る
-
-
軽貨物の国民健康保険が高い理由|年40万円超の負担を減らす5つの方法
こんにちは。 軽貨物ノート運営者のケンです。 軽貨物の国民健康保険が高いと感じて検索している方の多くは、自宅に届いた通知書の金額を見て、このまま個人事業主として続けて大丈夫なのかと不安になっているはず ...
続きを見る
まとめ|軽貨物 任意保険は守りの固定費、3つのコツで失敗を防ぐ
軽貨物の任意保険は、黒ナンバーで稼ぐための土台です。
相場は月額1万円〜1.5万円前後、年間15万円〜30万円前後が一つの目安ですが、補償内容や等級で変わります。
参考として、私の実額は年13〜14万円台(14等級・2台契約・車両保険あり)でした。
本記事の3つの結論
- 事業用は実質必須:自家用契約のままで配送業務に使うと補償対象外のリスク。Amazon Flex・PickGo・ハコベルの登録条件もクリアできない。
- 対人対物は削らない:対人無制限・対物無制限or1億円以上・人身傷害3,000万円以上が基本。安さを求めて削るべきは車両保険・特約・免責金額。
- 窓口を間違えない:黒ナンバーはダイレクト型でほぼ引き受け不可。法人・営業用の一括見積もり、事業用専門窓口、代理店の3タイプから、自分の状況に合う入口を選ぶ。
開業前の最終チェックリスト
軽貨物 任意保険10項目チェックリスト
- 黒ナンバー対応の任意保険で見積もった
- 対人賠償は無制限で確認した
- 対物賠償は無制限または1億円以上で確認した
- 人身傷害は3,000万円以上を目安に確認した
- 車両保険の必要性を車両価格と手元資金で判断した
- 貨物保険や受託貨物特約の必要性を案件ごとに確認した
- Amazon Flex、PickGo、ハコベルなどの公式条件を確認した
- 等級引き継ぎや中断証明書の可否を確認した
- 保険料を月額だけでなく年間総額で比較した
- 税務処理は必要に応じて専門家へ相談する
軽貨物は、車一台で始められる自由度の高い仕事です。
その一方で、車一台に売上、信用、生活が集中しやすい仕事でもあります。
事故で車が止まれば売上が止まり、補償が足りなければ貯金が減り、荷物トラブルが起きれば取引先からの信用にも影響します。
だからこそ、開業前に任意保険・自賠責保険・貨物保険・車両保険の役割を分けて理解しておくことが大切です。
保険料は安くありませんが、事故で人生と仕事を守るための大事な固定費です。
焦らず比較して、自分の働き方に合う軽貨物 任意保険を選んでいきましょう。
あわせて読みたい|もう一つの大きな固定費「国民健康保険料」
任意保険料と並んで、軽貨物ドライバーの手取りを圧迫するのが国民健康保険料です。
年収400〜500万円で年間40〜60万円、年収700万円で80万円超と、想像以上に重い負担になります。
前年所得課税の仕組み、年収別シミュレーション、合法的に安くする5つの方法は軽貨物の国民健康保険が高い理由|年40万円超の負担を減らす5つの方法で徹底解説しています。 こんにちは。 軽貨物ノート運営者のケンです。 軽貨物の国民健康保険が高いと感じて検索している方の多くは、自宅に届いた通知書の金額を見て、このまま個人事業主として続けて大丈夫なのかと不安になっているはず ... 続きを見る
資金計画には任意保険料と一緒に必ず織り込んでおきましょう。
参考軽貨物の国民健康保険が高い理由|年40万円超の負担を減らす5つの方法
軽貨物業務委託の全体像は軽貨物の始め方完全ガイド、委託会社の比較は委託会社おすすめ6社徹底比較、黒ナンバー取得は黒ナンバー取得方法と住所変更を完全ガイド、年収が気になる方は軽貨物ドライバーの年収はいくら?、廃業や引退時の資金づくりは軽貨物ドライバーと小規模企業共済を読んでください。
軽貨物ノート運営者のケンです。 これから軽貨物ドライバーとして独立したいと考えている方の中には、何から手をつければいいのか分からず、最初の一歩で立ち止まってしまっている方も多いのではないでしょうか。 ... 続きを見る ※本記事はプロモーションを含んでいます。 「軽貨物の業務委託を始めたいけど、どの会社を選べばいいのか分からない」「赤帽・ロジクエスト・Amazon Flexなど、名前は聞いたことがあるけど違いが分から ... 続きを見る 「軽貨物で開業したいけど、黒ナンバーってどうやって取るの?」「引越しで住所が変わったら、黒ナンバーも手続きが必要?」――軽貨物業務委託を始める方にとって、黒ナンバー(事業用軽自動車)の取得は最初の関門 ... 続きを見る こんにちは、軽貨物ノートを運営しているケンです。 軽貨物の年収を調べている方の多くは、平均年収だけでなく、手取り、月収、個人事業主、業務委託、正社員の違いまで気になっているはずです。 求人では月収50 ... 続きを見る
参考軽貨物の始め方|月収30万円超を複数の収入源で実現する完全ガイド
参考軽貨物業務委託の委託会社おすすめ6社徹底比較|失敗しない選び方
参考黒ナンバーの取得方法と住所変更を完全ガイド|体験談から解説
参考軽貨物ドライバーの年収はいくら?収入実態と稼ぐコツを現役解説
保険商品の条件、配送サービスの登録条件、税務上の扱いは変更されることがあります。
正確な情報は公式サイトをご確認ください。
最終的な判断は専門家にご相談ください。
